1,180MW 한 판에 지난 두 번치가 걸렸다… 삼성SDI·SK온·LG엔솔, ESS 3차전 ‘룰’부터 바뀌었다 기후에너지환경부가 9월 22일 공고한 에너지저장장치(ESS) 중앙계약시장 입찰 물량은 1,180MW다. 이 숫자가 얼마나 큰지는 비교해 보면 바로 드러난다.
2025년 두 차례 입찰에서 배터리 3사가 나눠 가진 물량을 모두 합치면 1,128MW다. 이번 한 번의 입찰에 지난 두 번을 합친 것보다 많은 물량이 걸렸다.
업계가 이번 입찰을 ‘3차전’이라고 부르는 이유도 여기에 있다. 1차는 삼성SDI가 휩쓸었고, 2차는 SK온이 뒤집었다. LG에너지솔루션은 두 번 모두 3위였다. 판이 두 배로 커진 이번 입찰은 순위를 굳히려는 쪽과 뒤집으려는 쪽 모두에게 가장 큰 기회다. 입찰 마감은 11월 11일이고, 낙찰자는 11월 중 발표된다.
참고로 정부는 2023년 8월 제주에서 처음 연 65MW 규모 입찰을 포함해 지금까지 중앙계약시장을 세 차례 열었다고 집계한다. 업계는 전국 단위로 처음 열린 2025년 5월 입찰을 1차, 11월 입찰을 2차로 부르고, 이번이 3차다.
이번 ESS 입찰 규모는 얼마인가
기후에너지환경부 발표 기준 이번 입찰 물량은 육지 1,100MW, 제주 80MW 등 총 1,180MW다. 선정된 사업자는 2029년 2월까지 설비를 준공해야 한다.
직전 2차 공고 물량(육지 500MW, 제주 40MW)과 비교하면 두 배가 넘는다. 정부는 제11차 전력수급기본계획에 명시된 ESS 필요량을 고려해 설비를 조기에 확보하려고 물량을 키웠다고 설명했다.
숫자를 하나 더 겹쳐보면 이번 입찰의 무게가 달라진다. 제11차 전력수급기본계획은 2026~2029년 육지에 필요한 ESS를 2.1GW로 명시했다. 1·2차에서 육지 물량은 1,048MW가 낙찰됐다.
여기에 이번 1,100MW를 더하면 2,148MW가 된다. 계획에 적힌 2029년까지의 육지 물량이 이번 입찰로 모두 채워지는 셈이다. 전기본에 명시된 숫자만 놓고 보면, 이번 입찰은 2029년 준공분을 두고 벌이는 사실상 마지막 대형 경쟁이다.
1·2차 성적표는 어땠나
업계 집계에 따르면 1·2차 누적 점유율은 삼성SDI 629MW(55.8%), SK온 284MW(25.2%), LG에너지솔루션 215MW(19.1%)다.
누적 1위는 삼성SDI지만, 흐름은 한 방향이 아니었다. 2025년 5월 공고한 1차에서 삼성SDI는 전체 563MW 가운데 약 427MW(약 76%)를 가져갔다. LG에너지솔루션이 약 136MW로 나머지를 채웠고, SK온은 한 건도 따내지 못했다.
판은 1년도 안 돼 뒤집혔다. 올해 2월 발표된 2차 결과에서 SK온은 전남 남창·운남·읍동 사업에 배터리를 공급하며 565MW 가운데 284MW(50.3%)를 확보했다. 삼성SDI는 전남 진도·화원과 제주 표선을 따내며 202MW(35.7%)로 2위가 됐다. LG에너지솔루션은 전남 해남 한 곳, 79MW(14.0%)에 그쳤다.
무엇이 판을 뒤집었나
가장 큰 변수는 평가 배점이었다. 정부는 2차 입찰부터 가격과 비가격 평가 비중을 60 대 40에서 50 대 50으로 바꿨다.
1차 때는 사실상 가격이 승부를 갈랐다. 전력거래소 관계자는 2차 입찰을 앞둔 간담회에서, 1차 비가격 점수 차이는 9점이었지만 가격 점수는 최대 27점까지 벌어졌다고 설명했다. 비가격 평가로는 변별력이 거의 없었다는 뜻이다.
2차부터는 산업·경제 기여도와 화재·설비 안전성 배점이 커지면서, 국내에서 얼마나 만들고 소재를 얼마나 국내에서 조달하느냐가 점수를 좌우하기 시작했다.
SK온은 이 변화를 정확히 겨냥했다. 충남 서산공장의 전기차 배터리 라인 일부를 ESS용 리튬인산철(LFP) 라인으로 바꾸고, 소재의 국내 조달 비중을 끌어올렸다. 1차 때 수입 LFP 의존도가 약점으로 지적됐던 구조를 1년 만에 국내 생산 구조로 바꿔놓은 것이다.
가격 경쟁도 치열해졌다. 업계에 따르면 입찰 가격은 1차 kWh당 30원대에서 2차 20원대로 떨어졌다. 비가격 비중이 커졌지만 가격은 여전히 절반의 배점을 차지한다. 싸게 쓰면서 국내 생산 점수까지 챙겨야 하는 이중 과제가 3사 모두에게 주어졌다.
이번 3차에서는 무엇이 달라졌나
기후에너지환경부는 평가 체계의 큰 틀은 유지하면서 계통 관련 평가 항목을 손봤다. 사업 대상 변전소를 넓히고, 과부하 완화 효과가 큰 변전소를 공개하며, 평가 항목 두 개를 하나로 합친다.
기존에는 계통관리변전소로 지정된 곳에만 ESS를 연결할 수 있었다. 이번에는 전국 계통 상황을 분석해 ESS 연계가 필요하다고 인정된 변전소도 대상에 포함했다. 사업자 입장에서는 부지 선택지가 넓어졌다.
정부는 이 가운데 과부하 완화 효과가 큰 변전소를 공개해 ESS가 계통에 가장 도움이 되는 곳에 들어서도록 유도한다. 입지 경쟁이 배터리 경쟁만큼 중요해진 셈이다.
구분 실익이 낮았던 ‘출력제어 수준’과 ‘계통 안정화 기여도’는 ‘계통 안정화 기여도’ 하나로 통합해 평가한다. 두 항목의 점수가 사실상 같이 움직였기 때문에 하나로 합쳤다는 것이 정부 설명이다.
제주 25년 계약은 누구에게 유리한가
이번 입찰에서 가장 눈여겨볼 대목은 제주다. 기존 계약 기간은 15년이었지만, 25년 동안 하루 두 번 충·방전할 수 있는 설비는 25년 계약을 선택할 수 있다.
정부는 제주의 계통 특성을 이유로 들었다. 풍력 발전 비중이 높은 제주는 낮에 태양광으로 한 번, 밤에 풍력으로 또 한 번 충전해야 하는 경우가 많다. 제주에서는 차익거래도 허용된다. 하루 두 번, 25년이면 충·방전 횟수는 1만8,000회를 넘는다.
이 조건은 배터리 화학 구조와 직결된다. 수명과 반복 충·방전 내구성을 요구하는 조건은 일반적으로 삼원계보다 LFP에 유리하다.
1차에서 니켈·코발트·알루미늄(NCA) 삼원계 배터리로 대부분의 물량을 따낸 삼성SDI에게는 새로운 숙제가, 이미 국내 LFP 생산 라인을 돌리고 있는 SK온에게는 익숙한 운동장이 펼쳐진 셈이다. 제주 물량은 80MW로 전체의 7%에 불과하지만, 25년짜리 장기 계약이라는 상징성은 물량 이상의 의미를 가진다.
삼성SDI는 어떤 카드를 들고 나오나
삼성SDI는 1·2차 누적 629MW로 선두다. 국내 생산 기반과 일체형 ESS 솔루션 ‘삼성배터리박스(SBB)’가 주력 카드다.
삼성SDI의 가장 큰 무기는 울산공장이다. 중대형 배터리 셀 대부분을 울산에서 생산해 왔고, 이는 국내 산업 기여도 평가에서 꾸준히 강점으로 작용했다. 올해 2월에는 한국동서발전과 ESS·신재생에너지 분야 공동 개발과 투자 협약을 맺으며 발전사 파트너십도 넓혔다.
과제는 LFP다. 삼성SDI는 2023년부터 ESS용 LFP 양산 계획을 밝혀왔고, 울산 마더라인에서 LFP 생산을 추진한다는 보도도 나왔다. 삼원계로 두 차례 입찰에서 성과를 냈지만, 제주 25년 계약처럼 장수명 조건이 붙는 물량이 생긴 이상 LFP 대응 속도가 이번 성적을 가를 변수가 됐다.
SK온은 2차의 승리를 이어갈 수 있나
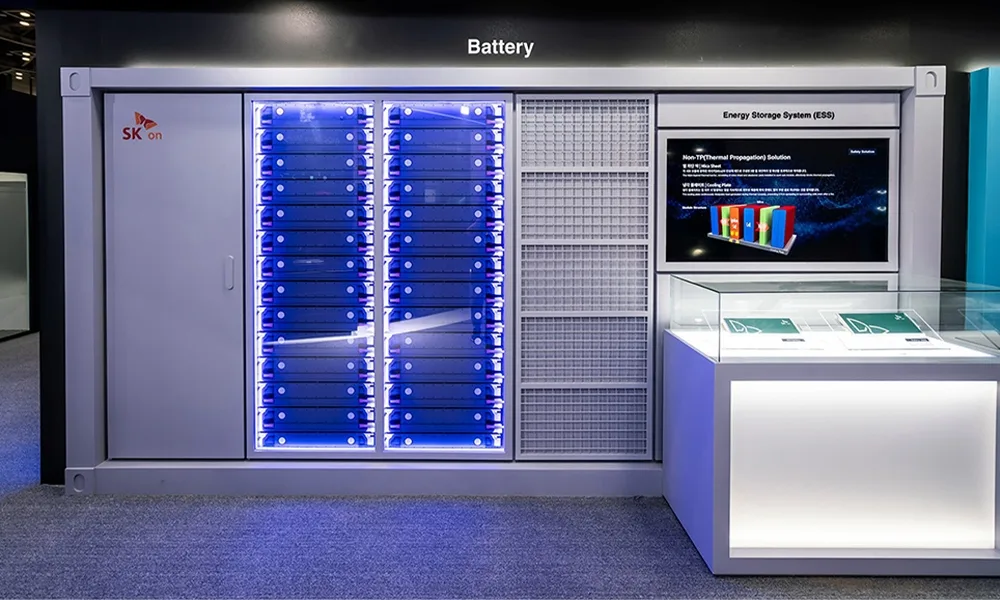
SK온은 2차에서 284MW를 따내며 점유율 50.3%로 1위에 올랐다. 서산공장 LFP 전환과 소재 국산화, SK그룹 에너지 계열사와의 협업이 핵심 카드다.
SK온은 서산공장 전기차 배터리 라인 일부를 LFP로 바꿔 총 3GWh 규모의 ESS용 LFP 생산 능력을 확보하는 전략을 추진하고 있다. 국내 최대 수준이다. 안전 기술도 내세운다. 전압과 온도만 보는 기존 방식보다 빠르게 이상 징후를 잡아내, 최소 30분 전에 위험을 감지하는 기술을 개발했다고 밝혔다.
해외 실적도 뒷받침한다. SK온은 미국 플랫아이언 에너지에 2026년부터 4년 동안 최대 7.2GWh의 ESS 배터리를 공급하기로 했다. 국내에서 입증한 LFP 생산 체계를 해외 수주로 이어가고 있다는 점은 사업 신뢰도 평가에서도 유리한 요소다.
LG에너지솔루션의 반격 카드는 무엇인가
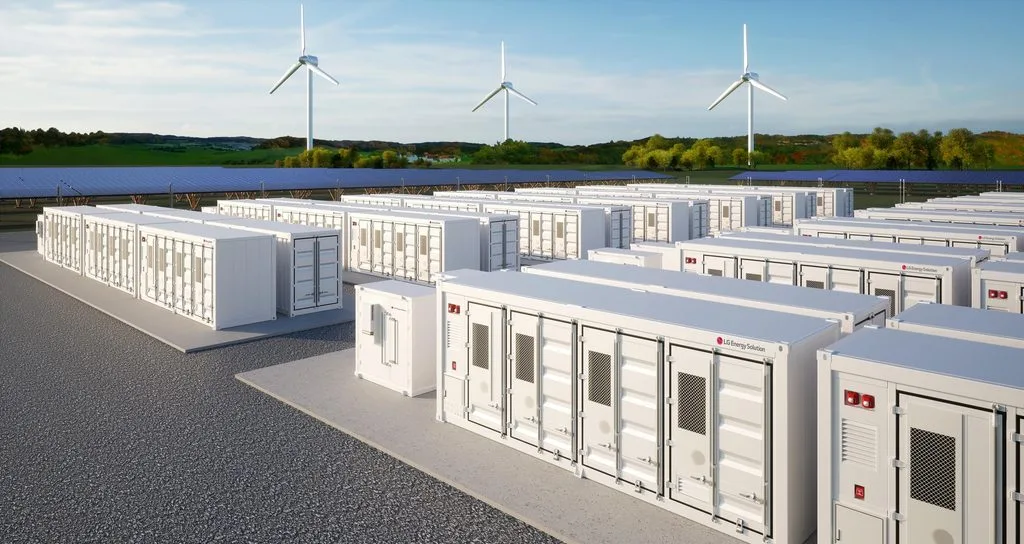
LG에너지솔루션은 1·2차 누적 215MW로 3위다. 충북 오창 에너지플랜트의 ESS용 LFP 국내 생산이 반격의 핵심이다.
LG에너지솔루션은 지난해 11월 오창에서 ESS용 LFP 배터리 국내 생산 추진 행사를 열었고, 2027년 본격 가동을 계획하고 있다. 2차 입찰 때 국내 LFP 생산 기반이 아직 없었다는 점이 점유율 하락의 원인으로 꼽혔다. 이번에는 그 공백을 메우고 들어간다.
글로벌 ESS 사업 규모는 3사 중 가장 크다. 업계에 따르면 LG에너지솔루션의 올해 상반기 ESS 매출은 1년 전보다 4.6배 늘었고, AI 데이터센터를 포함해 3조원 이상의 신규 수주를 확보했다. 제주 ESS 실증 경험도 보유하고 있다. 해외에서는 가장 큰 ESS 플레이어인데 국내 정부 입찰에서는 두 번 연속 3위에 머문 역설을 이번에 풀 수 있을지가 관전 포인트다.
3차전의 승부처는 어디인가
평가 구조는 이미 공개돼 있다. 가격 50%, 비가격 50%이고, 비가격 항목에는 산업 경쟁력, 계통 기여, 화재 안전성이 들어간다. 이번에는 여기에 입지와 제주 장기계약이라는 변수가 더해졌다.
세 회사의 출발선은 분명히 다르다. 삼성SDI는 국내 생산과 누적 실적에서 앞서 있지만 LFP 전환 속도가 과제다. SK온은 국내 LFP 생산에서 가장 앞서 있다. LG에너지솔루션은 글로벌 규모와 수주 실적은 가장 크지만 국내 LFP 라인 가동은 2027년부터다.
또 하나의 변수는 배터리 회사가 직접 입찰하지 않는다는 점이다. 입찰에는 발전사업자가 참여하고, 배터리 회사는 그 사업자에 셀과 시스템을 공급한다.
좋은 입지의 변전소를 확보한 사업자와 누가 손을 잡느냐가 점유율을 좌우한다. 과부하 완화 효과가 큰 변전소가 공개되는 이번 입찰에서는 좋은 자리를 선점한 사업자를 둘러싼 배터리 3사의 파트너 경쟁도 치열해졌다.